Blog
L’immobilier est souvent présenté comme la valeur refuge des Français, mais il reste un domaine où chaque décision compte : acheter sa résidence principale, investir dans un locatif, vendre au bon moment ou simplement comprendre les mécanismes du marché. Cette catégorie rassemble des contenus pédagogiques destinés à vous aider à y voir plus clair, que vous soyez débutant ou que vous souhaitiez approfondir vos connaissances. Chaque sujet est traité avec un langage accessible, des exemples concrets et des conseils applicables dans le contexte français actuel.
Pourquoi suivre l’actualité immobilière
Le marché immobilier français évolue en permanence : taux de crédit, réglementation encadrant la location, prix au mètre carré, dispositifs fiscaux… Une information datée de quelques mois peut déjà ne plus refléter la réalité du terrain. Suivre régulièrement l’actualité du secteur vous permet de prendre des décisions éclairées et d’éviter les erreurs coûteuses, comme signer un compromis sans avoir vérifié sa capacité d’emprunt ou négliger l’état d’une copropriété.
Prenons un exemple concret : Léa et Marc souhaitent acheter leur premier appartement à Nantes. En suivant les évolutions des taux d’intérêt, ils comprennent qu’il est préférable de déposer leur dossier rapidement plutôt que d’attendre une baisse hypothétique. Cette simple vigilance leur a permis de sécuriser un financement à des conditions favorables.
Acheter sa résidence principale : les fondamentaux
L’achat d’une résidence principale est souvent le premier projet immobilier d’un foyer. Il repose sur trois piliers : le financement, le choix du bien et les démarches juridiques.
Préparer son financement
Avant de visiter le moindre bien, il est essentiel de connaître sa capacité d’emprunt. Celle-ci dépend de vos revenus, de votre apport, de votre taux d’endettement et de votre situation professionnelle. En France, les banques appliquent généralement la règle selon laquelle vos mensualités ne doivent pas dépasser 35 % de vos revenus nets.
- Établir un budget précis : revenus, dépenses courantes, épargne disponible.
- Consulter sa banque et un courtier pour comparer les offres de prêt.
- Obtenir une attestation de financement avant de commencer les visites.
- Intégrer les frais annexes : notaire, garantie, éventuels travaux.
Les frais de notaire, souvent sous-estimés par les primo-accédants, représentent généralement entre 7 et 8 % du prix dans l’ancien et environ 2 à 3 % dans le neuf. Les intégrer dès le départ évite les mauvaises surprises au moment de la signature.
Choisir le bon bien et le bon emplacement
La localisation reste le premier critère de valorisation d’un bien. Un appartement modeste bien situé, proche des transports, des écoles et des commerces, conservera mieux sa valeur qu’une grande surface isolée. Lors des visites, soyez attentif à la performance énergétique : le diagnostic de performance énergétique (DPE) devient un critère de plus en plus déterminant, notamment à cause de la réglementation encadrant progressivement la location des logements les plus énergivores.
- Vérifier les charges de copropriété et les procès-verbaux des dernières assemblées générales.
- Contrôler les diagnostics techniques obligatoires (amiante, plomb, électricité, termites selon les zones).
- Observer le quartier à différents moments de la journée.
- Se renseigner sur les projets d’urbanisme et les servitudes éventuelles.
Investir dans l’immobilier locatif
L’investissement locatif consiste à acheter un bien pour le louer et générer des revenus complémentaires, tout en construisant un patrimoine. C’est une stratégie accessible, mais elle demande de la méthode.
Choisir sa stratégie
Plusieurs approches existent, chacune avec ses avantages et ses contraintes.
- La location nue : le régime le plus courant, avec des loyers plafonnés dans certaines zones tendues comme Paris ou Lyon, et une fiscalité via le régime micro-foncier ou le régime réel.
- La location meublée : des loyers plus élevés et un cadre fiscal spécifique, mais une gestion plus active et un renouvellement plus fréquent des locataires.
- La location courte durée : rentabilité potentiellement supérieure dans les zones touristiques, mais fortement encadrée par la réglementation locale, notamment dans les grandes villes.
Imaginez Sophie, qui achète un deux-pièces à Angers pour le louer meublé. En comparant les loyers du secteur, elle constate que le meublé lui rapporte environ 15 % de plus qu’une location vide, ce qui compense le coût du mobilier sur quelques années.
Calculer la rentabilité avant d’acheter
La rentabilité brute compare le loyer annuel au prix d’achat, mais elle ne suffit pas. La rentabilité nette intègre les charges, la taxe foncière, les frais de gestion et la fiscalité. C’est ce dernier indicateur qui doit guider votre décision.
- Estimer le loyer réaliste en consultant les annonces comparables dans le quartier.
- Additionner toutes les charges récurrentes : copropriété, assurance, taxe foncière, gestion.
- Intégrer la fiscalité applicable à votre situation.
- Prévoir une provision pour la vacance locative et les travaux d’entretien.
Vendre son bien dans de bonnes conditions
La vente d’un bien immobilier se prépare souvent plusieurs mois à l’avance. Un logement bien présenté, estimé au juste prix et correctement diffusé se vend plus rapidement et à un meilleur tarif.
- Réaliser une estimation réaliste en comparant les ventes récentes du quartier, pas seulement les annonces en cours.
- Effectuer les petites réparations et le home staging pour valoriser le potentiel du bien.
- Rassembler les documents en amont : titre de propriété, diagnostics, règlement de copropriété, taxe foncière.
- Choisir entre vente de particulier à particulier et mandat d’agence selon votre disponibilité et le type de bien.
La période entre l’offre acceptée et la signature définitive chez le notaire dure généralement trois mois. Pendant ce temps, l’acquéreur bénéficie d’un délai de rétractation et obtient son financement : autant de points à anticiper pour sécuriser la transaction.
Comprendre la fiscalité immobilière
La fiscalité est un sujet central de l’immobilier français, souvent source d’inquiétude pour les débutants. Pourtant, avec quelques repères, elle devient un élément de calcul comme les autres.
- Taxe foncière : due chaque année par le propriétaire, elle varie fortement selon les communes.
- Plus-value immobilière : en cas de revente d’un bien autre que la résidence principale, une taxation s’applique, avec un abattement progressif selon la durée de détention.
- Revenus locatifs : imposables selon le régime choisi (foncier ou BIC pour le meublé), avec des options permettant de déduire les charges et les travaux.
La résidence principale bénéficie d’une exonération totale de plus-value : c’est l’un des avantages les plus significatifs du patrimoine immobilier en France.
Les travaux et la rénovation énergétique
La rénovation occupe une place croissante dans les projets immobiliers. Améliorer la performance énergétique d’un logement permet de réduire les charges, d’augmenter le confort et de préserver la valeur du bien. Les passoires thermiques voient leur valeur décroître et leur capacité à être louées se restreindre progressivement selon la réglementation en vigueur.
- Réaliser un audit énergétique pour identifier les priorités (isolation, chauffage, ventilation).
- Demander plusieurs devis auprès d’artisans certifiés RGE.
- Se renseigner sur les aides disponibles, comme MaPrimeRénov’ ou l’éco-prêt à taux zéro.
- Échelonner les travaux selon leur retour sur investissement.
Une isolation des combles, par exemple, offre souvent l’un des meilleurs rapports entre coût et économies d’énergie, bien avant le remplacement du système de chauffage.
Location : droits et obligations des propriétaires
Louer un bien implique de respecter un cadre légal strict : bail conforme, dépôt de garantie plafonné, diagnostic obligatoires, encadrement des loyers dans certaines zones. Le propriétaire doit fournir un logement décent et entretenu, tandis que le locataire assume l’entretien courant et le paiement des loyers. Connaître ces règles protège les deux parties et prévient la majorité des litiges, qui concernent le plus souvent les réparations, l’état des lieux et la restitution du dépôt de garantie.
Comment tirer le meilleur parti de cette catégorie
Ce blog immobilier est conçu comme un point de départ pour vos projets. Pour progresser efficacement :
- Commencez par les contenus correspondant à votre projet du moment : achat, vente, location ou investissement.
- Notez les questions qui vous viennent à la lecture et cherchez des réponses approfondies avant de vous engager.
- Complétez vos lectures par des consultations professionnelles : notaire, courtier, agent immobilier ou expert-comptable selon votre situation.
L’immobilier n’est pas réservé aux initiés. Avec des informations fiables, une préparation rigoureuse et une vision claire de votre budget, chaque projet devient plus accessible. Revenez régulièrement : de nouveaux contenus viendront enrichir cette catégorie pour vous accompagner à chaque étape.
Quel rôle joue un intermédiaire immobilier entre propriétaire, acheteur et locataire ?
Un intermédiaire immobilier organise les relations entre les personnes engagées dans une vente, un achat ou une location. Il facilite la circulation des informations, prépare les échanges, accompagne les négociations et coordonne certaines démarches administratives. Son intervention peut concerner aussi…
Lire la suite
Quand faire appel à un professionnel pour sécuriser un projet immobilier complexe ?
Une succession non réglée, une copropriété endettée, un financement atypique ou un désaccord sur les limites d’un terrain peuvent transformer une transaction immobilière ordinaire en dossier délicat. Dans ces situations, solliciter un professionnel permet d’identifier les risques, de coordonner les…
Lire la suite
Comment mesurer la proximité des commodités sans se fier uniquement aux distances affichées ?
Une boulangerie annoncée à 500 mètres, une école à dix minutes et une gare située à proximité : ces indications peuvent rendre un logement attractif. Pourtant, elles ne disent pas combien de temps il faudra réellement pour rejoindre ces équipements,…
Lire la suite
Quelles démarches administratives prévoir lors d’un achat, d’une vente ou d’une location ?
Un projet immobilier mobilise plusieurs démarches administratives dont les délais ne coïncident pas toujours. Entre la constitution d’un dossier de location, la préparation d’une vente, la signature d’un acte authentique et les formalités liées au déménagement, un document manquant peut…
Lire la suite
Quels éléments rendent le site internet d’une agence immobilière réellement efficace ?
Un site internet d’agence immobilière peut présenter des photographies soignées, une identité graphique moderne et des annonces attractives sans pour autant faciliter une transaction. Son efficacité dépend surtout de sa capacité à rendre les biens visibles, à fournir des informations…
Lire la suite
Comment organiser un projet immobilier sans perdre le contrôle des étapes essentielles ?
Un projet immobilier ne commence pas réellement à la première visite. Il débute lorsque les objectifs, les moyens financiers et les contraintes personnelles deviennent suffisamment précis pour prendre des décisions. Sans cette préparation, les recherches peuvent s’accumuler pendant des mois…
Lire la suite
Comment analyser le marché immobilier local avant d’acheter dans une commune ?
Deux logements de surface comparable, situés dans la même commune, peuvent présenter des prix très différents. À quelques rues de distance, l’environnement, les transports, l’état des bâtiments ou la demande des acquéreurs modifient la valeur réelle d’un bien. Le prix…
Lire la suite
Comment évaluer les commodités d’un quartier avant d’y acheter un logement ?
Un quartier peut séduire par son architecture, ses espaces verts et son atmosphère sans pour autant faciliter la vie quotidienne. Une boulangerie éloignée, une école difficile d’accès ou un bus peu fréquent peuvent transformer un logement agréable en source de…
Lire la suite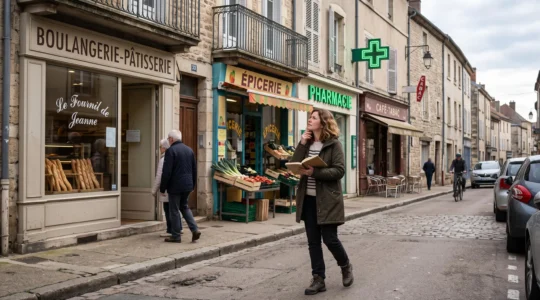
Quels commerces de proximité vérifier avant d’acheter dans un nouveau quartier ?
Une boulangerie au coin de la rue, une pharmacie accessible sans voiture et une supérette ouverte aux horaires utiles peuvent changer la manière d’habiter un quartier. Mais la présence de commerces ne suffit pas à garantir un environnement agréable :…
Lire la suite
Fiabilité des simulateurs de crédit immobilier : le comparatif des banques
Avant de se lancer dans un projet immobilier, la plupart des emprunteurs utilisent un simulateur de crédit afin d’estimer leur capacité d’emprunt et leurs futures mensualités. Pourtant, tous les simulateurs ne se valent pas. Certains se limitent à une estimation…
Lire la suite