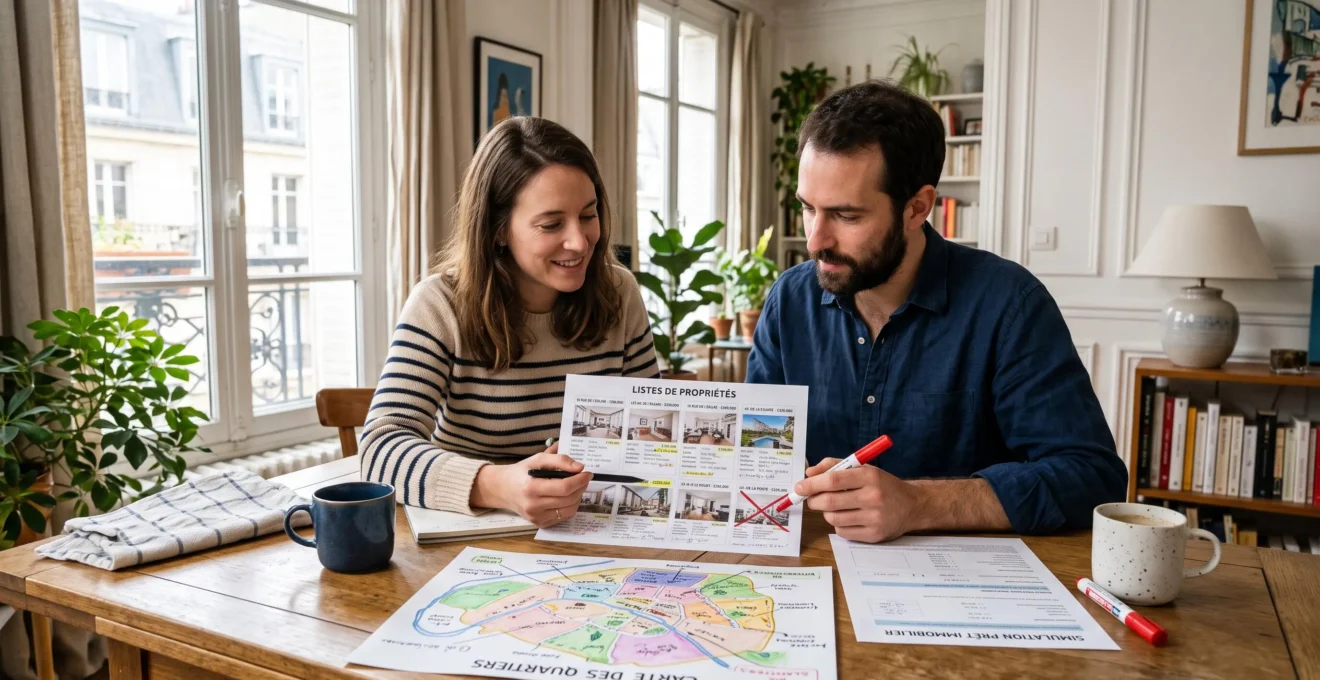
Consulter des annonces immobilières sans avoir défini son projet donne rapidement l’impression que chaque logement mérite une visite. Un appartement séduit par sa luminosité, une maison par son jardin, un autre bien par son prix. Pourtant, ces caractéristiques ne répondent pas nécessairement aux besoins du foyer, à son budget ou à ses contraintes quotidiennes.
Pour transformer une envie d’acheter en recherche immobilière réaliste, il faut d’abord fixer une enveloppe financière, distinguer les critères indispensables des préférences, délimiter des secteurs compatibles et prévoir les étapes conduisant à une offre d’achat. Cette préparation fournit une méthode de décision applicable à chaque annonce.
L’objectif n’est pas d’imaginer un logement parfait, mais de définir les conditions dans lesquelles un achat serait à la fois possible, pertinent et supportable dans la durée. Une fois ces conditions établies, les visites deviennent des vérifications ciblées plutôt qu’une succession de découvertes difficiles à comparer.
Les trois décisions à prendre avant de chercher
- Déterminer un budget d’acquisition complet, comprenant les frais annexes et une mensualité compatible avec les finances du foyer.
- Classer les critères entre exigences éliminatoires, préférences négociables et avantages facultatifs.
- Organiser la recherche, les vérifications et le financement pour pouvoir prendre une décision argumentée lorsqu’un bien convient.
- Pourquoi trop de critères peuvent-ils ralentir un projet d’achat immobilier ?
- Comment classer ses critères d’achat pour éliminer rapidement les annonces inadaptées ?
- Faut-il changer de secteur ou de logement quand aucun bien ne correspond au budget ?
- Quelle erreur de préparation peut faire perdre un bien au moment de l’offre ?
- Dans quel ordre préparer financement, visites et offre pour acheter plus sereinement ?
- Comment déterminer la surface et le nombre de pièces réellement nécessaires ?
- Centre-ville ou périphérie : quel secteur choisir quand on se déplace chaque jour ?
- Comment savoir si un bien immobilier mérite réellement d’être acheté après une visite ?
Pourquoi trop de critères peuvent-ils ralentir un projet d’achat immobilier ?
Multiplier les critères obligatoires réduit le nombre de logements susceptibles de convenir, parfois jusqu’à rendre la recherche presque impossible. Le problème apparaît surtout lorsque des préférences de confort sont traitées comme des exigences absolues. Pour avancer, il faut identifier les contraintes réellement incontournables et accepter que certains avantages puissent faire l’objet d’un compromis.
Un acquéreur peut souhaiter un appartement lumineux, avec balcon, stationnement, ascenseur, cuisine ouverte, faible consommation énergétique et absence de travaux, dans quelques rues précisément définies. Chacun de ces souhaits semble raisonnable séparément. Leur cumul peut néanmoins écarter une grande partie des annonces disponibles.
L’effet est cumulatif : chaque nouvelle condition obligatoire réduit encore le groupe des biens déjà retenus. Il ne s’agit donc pas simplement d’ajouter une difficulté à la précédente. Même dix critères individuellement courants peuvent, une fois exigés simultanément, ne laisser pratiquement aucune option sur un marché local donné.
Pour éviter cette surqualification, distinguez deux catégories fondamentales :
- Les critères bloquants : budget maximal, accessibilité indispensable, localisation imposée par le travail ou nombre minimal de chambres nécessaire au foyer.
- Les critères de confort : décoration, présence d’une cuisine équipée, exposition préférée, agencement modifiable ou équipements pouvant être installés ultérieurement.
Un autre risque apparaît avec le temps. À force de rechercher une combinaison idéale, l’acheteur peut finir par comparer les annonces réelles à un logement théorique. Un bien pourtant adapté semble alors insuffisant parce qu’il lui manque un avantage secondaire. Lorsqu’une occasion intéressante se présente finalement, cette hésitation peut compliquer la prise de décision.
Un test consiste à observer les résultats pendant plusieurs semaines. Si seules quelques annonces remplissent toutes les exigences, examinez successivement chaque critère de confort. Le marché peut réellement être limité, mais cette vérification permet de savoir si votre sélection le restreint davantage.
Une liste plus souple ne signifie pas accepter n’importe quel logement. Elle permet de conserver des exigences solides tout en comparant davantage d’options crédibles. L’étape suivante consiste à transformer cette distinction en méthode de tri.
Comment classer ses critères d’achat pour éliminer rapidement les annonces inadaptées ?
Pour trier efficacement les annonces immobilières, répartissez vos critères en trois niveaux : éliminatoires, pondérés et bonus. Vérifiez d’abord les éléments indispensables, puis comparez les qualités des biens encore admissibles. Cette hiérarchie doit être fixée avant les visites afin de limiter l’influence des photographies, des coups de cœur et des arguments commerciaux.
Les critères éliminatoires constituent la première barrière. Si le prix total dépasse le budget finançable ou si le logement ne répond pas à une contrainte familiale incontournable, ses autres qualités ne compensent pas cette incompatibilité.
Les critères pondérés permettent ensuite de départager les logements admissibles. Ils peuvent recevoir une appréciation ou une note selon leur importance. Les bonus, enfin, servent à choisir entre plusieurs biens déjà adaptés.
Voici un exemple entièrement hypothétique pour un foyer recherchant un appartement :
| Niveau | Critère | Décision |
|---|---|---|
| Éliminatoire | Prix total compatible avec le financement | Écarter si le plafond est dépassé |
| Éliminatoire | Deux chambres indispensables | Écarter si aucune configuration adaptée n’est possible |
| Pondéré | Bonne luminosité | Comparer avec les autres qualités du logement |
| Pondéré | Travaux limités | Évaluer leur coût et leur faisabilité |
| Bonus | Balcon | Départager deux logements acceptables |
L’ordre de lecture importe autant que le classement. Avant de regarder attentivement les photos, vérifiez le prix, le secteur, la surface minimale et les autres contraintes éliminatoires. Cette discipline évite de s’attacher à un logement dont l’acquisition serait financièrement impossible.
Une grille définie après une visite séduisante est moins fiable : l’acquéreur risque d’assouplir certaines exigences pour justifier son enthousiasme. Définir les règles en amont rend les comparaisons plus cohérentes.
Il faut toutefois distinguer le tri des annonces de la décision de visiter. Une information manquante ou ambiguë, comme une surface mal précisée, justifie d’interroger le vendeur ou l’agence. Si la réponse reste incertaine mais que le logement paraît compatible, une visite peut clarifier le point. À l’inverse, un dépassement certain du budget maximal constitue un motif suffisant pour ne pas se déplacer.
Lorsque cette grille élimine presque tous les biens disponibles, le problème ne vient pas nécessairement d’une mauvaise méthode. Il peut révéler une incompatibilité entre le budget, le secteur et le type de logement recherché.
Faut-il changer de secteur ou de logement quand aucun bien ne correspond au budget ?
Lorsque le budget ne permet pas de trouver un logement adapté dans le secteur souhaité, il faut comparer deux compromis : modifier la localisation ou réduire certaines exigences concernant le bien. Le bon arbitrage dépend des déplacements, des services nécessaires, des coûts d’occupation et de la durée prévue de détention. Aucun des deux choix n’est systématiquement préférable.
Un logement plus petit dans un quartier central peut offrir un accès simple au travail et aux services. Un bien plus spacieux en périphérie peut répondre davantage aux besoins familiaux, tout en imposant des déplacements plus longs ou de nouvelles dépenses automobiles.
L’analyse doit donc distinguer les coûts d’acquisition des conséquences quotidiennes.
| Dimension | Conserver le secteur | Élargir la recherche |
|---|---|---|
| Logement | Accepter éventuellement moins de surface ou davantage de travaux | Rechercher une configuration différente ou une surface supérieure si le marché le permet |
| Déplacements | Conserver les trajets habituels | Vérifier la durée, la fiabilité et les dépenses supplémentaires |
| Vie quotidienne | Préserver les habitudes et les services connus | Étudier écoles, commerces, soins et activités |
| Budget global | Évaluer travaux et charges du logement retenu | Intégrer transport, entretien et éventuel second véhicule |
| Revente | Examiner la demande pour le type de bien choisi | Étudier le marché propre au nouveau secteur |
La durée envisagée dans le logement influence aussi la décision. Pour une résidence principale conservée longtemps, la qualité des trajets et des services peut peser fortement dans la satisfaction quotidienne. Dans un projet plus transitoire, la souplesse de revente, les frais d’acquisition et la possibilité d’adapter le logement prennent davantage d’importance.
Avant de changer de zone, confrontez les annonces aux ventes réellement enregistrées. Le simulateur public des transactions immobilières DVF donne accès aux transactions disponibles sur les cinq dernières années, à partir de données notamment notariales et cadastrales. Le dispositif comporte des exclusions géographiques, notamment en Alsace-Moselle et à Mayotte.
Ces transactions ne représentent pas la totalité des biens actuellement commercialisés. Elles constituent un repère historique à compléter par les annonces récentes, les caractéristiques des logements et leur état réel.
Si aucune combinaison ne fonctionne après plusieurs semaines de recherche structurée, réexaminez conjointement le secteur, le type de bien et le budget. Modifier un seul paramètre sans vérifier les deux autres risque de déplacer le blocage.
Une fois le périmètre de recherche validé, la capacité à agir lorsqu’un logement intéressant apparaît devient décisive. Un projet réaliste doit aussi être financièrement préparé.
Quelle erreur de préparation peut faire perdre un bien au moment de l’offre ?
L’une des erreurs les plus pénalisantes consiste à trouver un logement avant d’avoir sérieusement vérifié son financement. L’acquéreur découvre alors qu’il doit encore faire étudier son dossier, justifier son apport ou préciser les conditions de son achat. Ce décalage peut retarder son offre et fragiliser sa crédibilité auprès du vendeur.
Dans une situation concurrentielle, le vendeur peut comparer plusieurs propositions sur d’autres éléments que le prix : solidité du financement, calendrier, conditions de vente et risques de non-réalisation. Une offre élevée mais incertaine n’est donc pas nécessairement plus attractive qu’une proposition mieux documentée.
Il serait toutefois excessif d’affirmer qu’un vendeur choisit toujours l’offre la plus sécurisée. Son choix dépend du contexte et des caractéristiques des offres reçues.
La difficulté survient notamment lorsque l’acheteur commence les visites sans démarche bancaire préalable. Après un coup de cœur, il doit chercher rapidement une attestation, rassembler ses justificatifs et découvrir les éventuelles contraintes de son financement. Pendant ce temps, d’autres candidats peuvent être en mesure de présenter leur dossier.
Une offre orale peut exprimer une intention, mais sa portée et sa preuve sont différentes de celles d’une proposition écrite. Une offre formalisée précise notamment le bien, le prix proposé, sa durée de validité et les conditions envisagées. Les modalités juridiques doivent être rédigées avec soin : l’acceptation d’une offre écrite peut avoir des conséquences engageantes, et les conditions suspensives doivent être correctement reprises dans l’avant-contrat.
La préparation ne doit pas conduire à renoncer aux protections nécessaires, notamment à la condition suspensive d’obtention d’un prêt lorsque l’acquisition est financée par emprunt.
L’erreur inverse existe : proposer immédiatement le maximum disponible sur le premier logement visité. Sans référence de marché ni évaluation des travaux, cette précipitation peut aboutir à un prix insuffisamment justifié.
Définissez donc deux limites personnelles avant les négociations : le montant maximal que vous pourriez proposer pour un bien précisément évalué et le niveau au-delà duquel vous préférez renoncer. Ces plafonds doivent rester compatibles avec le financement et les dépenses annexes.
Cette anticipation n’assure pas qu’une proposition sera retenue. Elle permet néanmoins de distinguer une décision immobilière réfléchie d’une réaction prise sous la pression du moment.
Dans quel ordre préparer financement, visites et offre pour acheter plus sereinement ?
La préparation d’un achat immobilier suit un ordre logique : estimer la capacité d’emprunt, confirmer le budget global, cibler les biens compatibles, organiser les visites, puis formuler une offre documentée. Certaines démarches peuvent avancer simultanément, notamment la constitution du dossier bancaire et les premières recherches. L’essentiel est de ne pas s’engager financièrement sans connaître ses limites.
Le budget doit prendre en compte les revenus, les crédits en cours, l’apport, les dépenses durables du foyer, les frais d’acquisition, les éventuels travaux et une réserve financière adaptée.
En France, les règles du Haut Conseil de stabilité financière sur les crédits immobiliers prévoient en principe un taux d’effort maximal de 35 % et une durée de prêt limitée à 25 ans, sous réserve des exceptions prévues.
35 %
Taux d’effort maximal de principe pour l’octroi d’un crédit immobilier en France. Il rapporte les charges d’emprunt aux revenus retenus et s’applique dans un cadre comportant des possibilités de dérogation.
Haut Conseil de stabilité financière, mesure relative à l’octroi de crédits immobiliers.
Ce plafond n’est ni un objectif de mensualité à atteindre, ni une garantie de prêt. La banque examine également la stabilité des revenus, les charges et le reste à vivre. Il n’existe pas de montant universel de reste à vivre permettant de garantir l’acceptation d’un dossier.
Une simulation bancaire ou une attestation de faisabilité permet de mieux cadrer le financement. Un accord de principe reste toutefois distinct d’une offre de prêt définitive et n’assure pas à lui seul le déblocage des fonds.
Une fois l’enveloppe déterminée, la recherche immobilière peut devenir plus active. Les visites sérieuses servent alors à confirmer les qualités du bien et à identifier les dépenses qui pourraient modifier le budget initial.
La checklist de préparation avant les visites décisives
- Rassembler revenus, charges et crédits existants : produire une synthèse écrite de la situation financière du foyer.
- Faire étudier la capacité d’emprunt : obtenir une simulation ou une réponse bancaire précisant les hypothèses retenues.
- Calculer le coût complet de l’acquisition : établir un budget incluant prix, frais annexes, travaux prévisibles et réserve financière.
- Fixer les conditions de recherche : rédiger une fiche comportant budget maximal, secteurs et critères éliminatoires.
- Préparer les pièces du dossier : constituer un dossier organisé de justificatifs d’identité, de situation familiale, de revenus et d’apport, selon les demandes des professionnels concernés.
Il est possible de compléter le dossier de financement pendant les premières visites, à condition de ne pas confondre recherche exploratoire et engagement d’achat. Les pièces destinées au notaire peuvent également être préparées progressivement.
Cette organisation facilite les échanges après l’acceptation d’une offre. Elle ne supprime ni les délais de vérification du notaire, ni les conditions contractuelles, ni les protections légales de l’acquéreur. Elle ne signifie pas non plus qu’un vendeur peut automatiquement revenir sur une vente acceptée pour privilégier une surenchère.
Lorsque les ressources financières sont clarifiées, il devient possible de dimensionner le logement selon les besoins réels, plutôt que selon une surface ou un nombre de pièces choisis arbitrairement.
Comment déterminer la surface et le nombre de pièces réellement nécessaires ?
La surface nécessaire dépend d’abord des usages du foyer, et non d’un nombre de mètres carrés standard. Il faut identifier les activités quotidiennes, les besoins de rangement, les contraintes d’intimité et les évolutions prévisibles. Deux logements de surface identique peuvent offrir des niveaux de confort très différents selon leur distribution et leurs espaces réellement utilisables.
Commencez par décrire les usages du logement : sommeil, repas, télétravail, accueil d’invités, loisirs et stockage. Pour chacun, demandez-vous si un espace indépendant est nécessaire, s’il peut être partagé et à quelle fréquence il sera utilisé.
Un télétravail occasionnel ne demande pas nécessairement une pièce entière. En revanche, deux personnes travaillant simultanément à domicile peuvent avoir besoin de zones séparées pour les appels et la concentration. De même, une chambre d’amis rarement occupée peut parfois être remplacée par une pièce polyvalente.
Il faut ensuite distinguer les différentes surfaces mentionnées dans les documents immobiliers :
- La surface habitable correspond à une notion réglementaire calculée selon des règles précises et excluant notamment certaines annexes et surfaces non retenues.
- La surface utile est une notion dont la définition dépend du contexte réglementaire ou contractuel : elle ne doit pas être confondue automatiquement avec la surface habitable augmentée de toutes les annexes.
- La superficie privative dite Carrez concerne les lots de copropriété soumis à cette obligation. Elle suit ses propres règles de mesurage et exclut notamment certaines annexes ainsi que les parties dont la hauteur est inférieure à 1,80 m.
Les documents de vente et les mesures indiquées doivent donc être comparés avec attention. Il ne faut pas considérer ces trois notions comme interchangeables ni généraliser l’obligation de mesurage Carrez à toutes les maisons individuelles.
La qualité du plan importe autant que la superficie totale. De longs couloirs, une entrée sans rangement ou des chambres difficiles à meubler peuvent réduire la surface effectivement pratique. À l’inverse, un logement bien distribué peut répondre aux besoins avec moins de mètres carrés.
Examinez aussi les changements envisageables à trois, cinq ou dix ans : agrandissement du foyer, évolution professionnelle, mobilité réduite ou nouvelle organisation familiale. Acheter plus grand immédiatement peut éviter un futur déménagement, mais également augmenter le coût du crédit, les charges et l’entretien.
Enfin, ne négligez pas les pièces de service. L’entrée, les sanitaires, les dégagements et les rangements influencent fortement l’usage quotidien, même s’ils n’apparaissent pas comme des pièces principales dans les annonces.
Une fois le logement dimensionné, sa localisation doit être confrontée aux contraintes concrètes de chaque occupant. Une surface avantageuse peut perdre une grande partie de son intérêt si les déplacements quotidiens deviennent trop contraignants.
Centre-ville ou périphérie : quel secteur choisir quand on se déplace chaque jour ?
Pour choisir entre centre-ville et périphérie, comparez les temps de déplacement réels, leur régularité et leur coût pour chaque membre du foyer. La distance géographique ne suffit pas : un logement éloigné mais bien desservi peut offrir un trajet plus pratique qu’une adresse plus proche. Le bon secteur est celui dont les contraintes restent acceptables au quotidien.
La première étape consiste à mesurer les trajets de porte à porte aux horaires habituels. Un temps annoncé entre deux gares ne comprend ni le trajet jusqu’au quai, ni l’attente, ni la correspondance, ni la marche finale. En voiture, il faut intégrer la circulation et le stationnement.
Effectuez, si possible, un trajet test à l’heure d’arrivée et un autre à l’heure de retour. Comparez également les alternatives lorsque le service habituel est interrompu ou lorsque les horaires de travail varient.
La périphérie doit être étudiée par type de secteur plutôt que considérée comme un ensemble uniforme :
- La périphérie proche peut offrir un accès relativement simple aux équipements urbains, sans que cela garantisse des prix plus bas.
- La périphérie diffuse peut comporter des services plus dispersés et rendre certains déplacements moins pratiques.
- La seconde couronne peut présenter des situations très différentes selon la présence d’une gare, les fréquences de transport et la localisation des bassins d’emploi.
Un raisonnement fondé exclusivement sur le prix d’achat est incomplet. Il faut aussi intégrer les abonnements de transport, les dépenses automobiles, l’entretien, le stationnement et, éventuellement, la nécessité d’un second véhicule.
Lorsque plusieurs personnes se déplacent quotidiennement, le choix ne doit pas se limiter au trajet d’un seul occupant. Comparez les durées cumulées, mais également leur répartition : un secteur qui avantage fortement une personne tout en pénalisant systématiquement une autre peut devenir difficile à vivre.
Enfin, l’accès aux écoles, aux soins, aux commerces et aux activités régulières mérite d’être évalué. Ces déplacements secondaires peuvent peser autant que le trajet professionnel dans l’organisation réelle d’un foyer.
Le potentiel de revente demande une analyse distincte. Les secteurs de périphérie n’évoluent pas tous de manière comparable, et une desserte aujourd’hui pratique ne garantit pas une valorisation future. Les données locales et les caractéristiques précises du bien restent déterminantes.
Une localisation cohérente avec les habitudes du foyer constitue un filtre solide. Elle ne dispense toutefois pas d’évaluer minutieusement le logement lui-même lorsque vient le moment de décider de l’acheter.
À retenir avant de prendre une décision d’achat
- Un logement compatible avec les critères essentiels mérite une évaluation, même s’il ne possède pas tous les équipements souhaités.
- Le prix affiché doit être confronté à l’état réel du bien, aux travaux prévisibles et aux dépenses associées.
- Une première visite favorable ne suffit pas à valider les points techniques, documentaires et financiers de l’acquisition.
Comment savoir si un bien immobilier mérite réellement d’être acheté après une visite ?
Un bien immobilier mérite d’être envisagé sérieusement lorsqu’il respecte les critères essentiels, reste compatible avec le budget total et ne présente pas de risque majeur non résolu. Pour décider, il faut confronter les impressions de visite à une grille écrite, aux diagnostics, aux travaux prévisibles et aux documents juridiques ou financiers disponibles.
Dans les heures suivant chaque visite, consignez les mêmes informations : état général, configuration, luminosité, nuisances, travaux envisageables, rangements et performance énergétique indiquée dans le diagnostic de performance énergétique (DPE).
Cette grille permet de comparer les logements sur des observations identifiables plutôt que de dépendre uniquement d’une impression globale. Les photos personnelles autorisées, les mesures et les questions restées sans réponse peuvent être ajoutées au dossier.
Une seconde visite à un horaire différent apporte un éclairage complémentaire. La luminosité, le trafic, le bruit du voisinage et les conditions de stationnement peuvent évoluer sensiblement au cours de la journée.
Les recommandations de l’ANIL pour l’achat d’un logement ancien encouragent notamment la comparaison de plusieurs biens, les visites répétées à des heures différentes et, lorsque cela est possible, l’accompagnement par un professionnel afin de mieux identifier les travaux éventuels.
Il faut ensuite distinguer ce que la visite permet d’observer des éléments nécessitant une vérification documentaire. Le DPE renseigne sur la performance énergétique, mais ne constitue pas une expertise exhaustive du bâtiment. Les autres diagnostics exigibles dépendent notamment de la nature, de l’âge et de la situation du logement.
En copropriété, l’examen doit aussi porter sur les charges, le règlement de copropriété, les procès-verbaux des assemblées générales des trois dernières années et les documents concernant l’entretien ou les travaux. Ces pièces peuvent révéler des dépenses déjà décidées, des projets en discussion ou des difficultés de gestion.
La fiche de Service Public sur l’achat d’un logement en copropriété précise les documents financiers, techniques et juridiques à communiquer selon la procédure de vente applicable.
Interrogez également le vendeur ou l’intermédiaire sur les travaux réalisés, les raisons de la vente et l’historique de commercialisation. Les réponses doivent être examinées avec prudence et rapprochées des documents disponibles lorsqu’elles concernent un point important.
Enfin, distinguez deux types de défauts :
- Les défauts potentiellement rédhibitoires : problème structurel important non maîtrisé, impossibilité de réaliser un usage indispensable ou risque juridique sérieux non résolu.
- Les défauts négociables : décoration vieillissante, équipement à remplacer ou travaux précisément identifiés dont le coût et la faisabilité sont compatibles avec le projet.
Un défaut négociable peut alimenter une discussion sur le prix. Il ne justifie toutefois pas automatiquement une réduction : la négociation doit tenir compte du marché, des justificatifs disponibles et de la position du vendeur.
Avant toute offre, réunissez les observations de visite, les documents obtenus, une estimation raisonnable des dépenses à prévoir et votre budget actualisé. Si des incertitudes majeures subsistent, demandez les éléments nécessaires ou l’avis d’un professionnel compétent. Vous pourrez alors choisir de proposer un prix, de poursuivre les vérifications ou d’écarter le bien sur des bases explicites.
Combien de temps faut-il observer les annonces avant d’élargir sa recherche ?
Il n’existe pas de délai universel. Plusieurs semaines d’observation peuvent aider à comprendre les annonces disponibles, leur renouvellement et les différences de prix. Si la recherche ne produit presque aucun résultat, vérifiez d’abord le budget et les critères éliminatoires avant de modifier votre zone géographique.
Une simulation de prêt suffit-elle pour commencer les visites ?
Une simulation permet de commencer à cibler les logements et d’effectuer des visites exploratoires. Pour préparer une offre sérieuse, une étude plus approfondie du dossier de financement est préférable. Une simulation ou un accord de principe ne constitue pas une garantie d’obtention du crédit.
Faut-il conserver une réserve financière après l’achat immobilier ?
Il est prudent de prévoir une réserve adaptée à la situation du foyer et à l’état du logement. Des dépenses imprévues peuvent survenir après l’acquisition, notamment pour l’entretien, l’installation ou certains travaux. Le montant de cette réserve dépend des charges, des revenus et des risques propres au bien.
Peut-on faire une offre avant d’avoir reçu tous les documents du logement ?
Cela peut être envisagé selon les informations disponibles et les modalités de l’offre, mais comporte des risques si des éléments déterminants restent inconnus. Il est préférable de vérifier au préalable les points essentiels et de faire préciser par le notaire les protections et conditions appropriées. L’acquéreur ne doit pas assimiler une offre écrite à une simple réservation sans conséquence juridique.
Comment organiser ses annonces sans multiplier les outils ?
Un tableau unique peut suffire. Pour chaque logement, relevez son adresse ou secteur, son prix, sa surface, ses critères éliminatoires, ses points forts, les informations manquantes et la prochaine action à réaliser. La régularité de mise à jour compte davantage que la sophistication de l’outil utilisé.