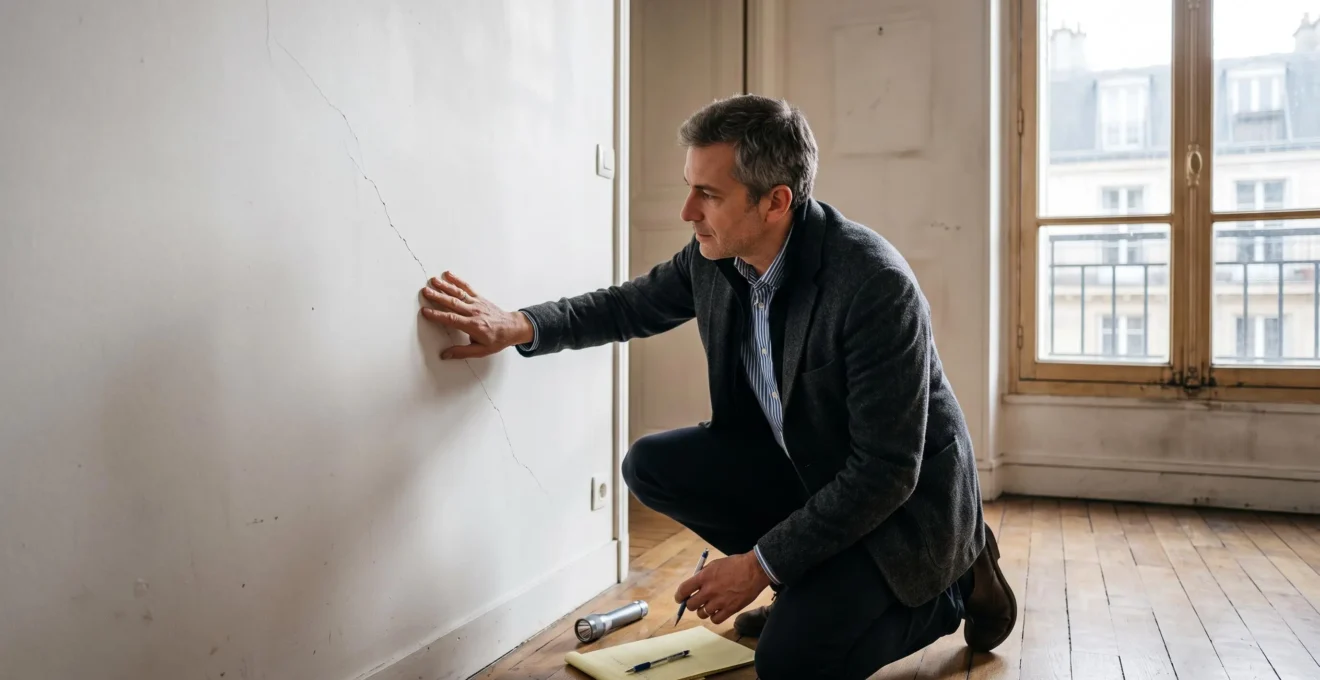
Acheter un logement représente un engagement financier durable. Pourtant, le prix affiché, la qualité apparente des finitions et une première visite convaincante ne permettent pas de déterminer si l’acquisition est réellement sécurisée. Une toiture vieillissante, des travaux de copropriété programmés ou une installation électrique dégradée peuvent modifier considérablement le budget initial.
Pour éviter une mauvaise décision, l’acquéreur doit examiner trois dimensions complémentaires : l’état technique du bien, sa situation juridique et administrative, et son coût global après acquisition. Ces vérifications reposent sur des observations concrètes, des documents officiels et, lorsque des anomalies apparaissent, l’intervention de professionnels qualifiés.
En France, certains contrôles s’effectuent dès la première visite, tandis que d’autres nécessitent les diagnostics du vendeur, les informations de copropriété ou les vérifications du notaire. L’essentiel consiste à identifier suffisamment tôt les risques susceptibles de remettre en cause l’achat, de justifier une négociation ou d’exiger une protection contractuelle particulière.
Les vérifications essentielles avant d’acheter
- Inspecter méthodiquement le logement, ses équipements et son environnement, puis faire expertiser les anomalies importantes.
- Contrôler les diagnostics, les documents de copropriété, les règles d’urbanisme et les engagements écrits du vendeur.
- Calculer le coût complet de l’acquisition en conservant une réserve financière pour les dépenses imprévues.
- Pourquoi certaines acquisitions immobilières deviennent-elles plus coûteuses après la signature ?
- Comment vérifier un logement avant de faire une offre sans négliger un point important ?
- Ancien ou récent : quel logement choisir quand le budget doit rester maîtrisé ?
- Quels signaux doivent alerter avant d’acheter un logement déjà occupé ou ancien ?
- Dans quel ordre contrôler un bien entre la première visite et la signature chez le notaire ?
- Comment examiner murs, sols, plafonds et menuiseries pendant une visite ?
- Faut-il utiliser tout son apport pour acheter ou conserver une réserve de trésorerie ?
- Comment savoir si un bien immobilier mérite réellement d’être acheté après une visite ?
Pourquoi certaines acquisitions immobilières deviennent-elles plus coûteuses après la signature ?
Une acquisition immobilière devient souvent plus coûteuse après la signature lorsque des dépenses prévisibles n’ont pas été identifiées ou correctement évaluées. Les principales causes sont les travaux nécessaires, les charges de copropriété, les contraintes administratives et les frais annexes. Le risque augmente lorsque l’acheteur fonde son budget sur le seul prix de vente.
Le prix affiché constitue seulement la première composante du financement. Les frais d’acquisition, les éventuels frais d’agence, le crédit et les travaux annoncés peuvent généralement être estimés avant l’engagement. En revanche, certaines dépenses n’apparaissent qu’après un examen approfondi du logement ou des documents associés.
Dans une copropriété, un ravalement déjà voté, une rénovation énergétique programmée ou des impayés importants peuvent annoncer des dépenses futures. La répartition des appels de fonds dépend notamment de leur date d’exigibilité et des accords conclus entre vendeur et acquéreur. Une régularisation de charges ou la répartition contractuelle de la taxe foncière peut également modifier les sommes à régler.
Les surcoûts les plus significatifs relèvent généralement de trois familles :
- Les défauts matériels : infiltrations, dégradation de la charpente, problèmes de structure ou installations techniques à remplacer.
- Les contraintes juridiques : servitudes, règles d’urbanisme ou restrictions de copropriété empêchant une extension, une transformation ou certains usages du logement.
- Les risques économiques : dépenses énergétiques sous-estimées, entretien important ou rentabilité locative inférieure aux hypothèses initiales.
La situation juridique après la vente exige également de la prudence. Une clause de vente en l’état ne signifie pas que le vendeur échappe systématiquement à toute responsabilité. Les défauts apparents normalement décelables ne relèvent généralement pas de la garantie des vices cachés, tandis que les défauts cachés peuvent, selon les circonstances et les clauses applicables, ouvrir des recours. Leur exercice reste toutefois plus complexe qu’une vérification effectuée avant l’engagement.
Lorsque le vendeur annonce qu’il remplacera une chaudière ou réparera une infiltration, une simple promesse orale demeure difficile à faire respecter. Les travaux convenus doivent être décrits précisément par écrit, avec leurs modalités et échéances, puis intégrés à l’accord contractuel approprié.
Le véritable enjeu n’est donc pas de supprimer tous les imprévus, mais d’identifier ceux qui peuvent être contrôlés, chiffrés ou encadrés avant de poursuivre l’achat.
Comment vérifier un logement avant de faire une offre sans négliger un point important ?
Pour vérifier un logement avant une offre, il faut combiner une inspection sur place et une analyse documentaire. La première révèle les défauts apparents et les contraintes d’usage. La seconde permet d’identifier les risques techniques, juridiques et financiers que la visite ne montre pas. Toute information déterminante manquante doit être demandée avant de fixer son engagement.
Lors de la visite, examinez l’état des murs, des sols, des fenêtres et des équipements accessibles. Vérifiez également la luminosité, l’orientation, les nuisances sonores, l’accès au logement et l’environnement immédiat. Une visite à un autre moment de la journée peut révéler une circulation ou des bruits de voisinage initialement imperceptibles.
Les documents exigent une lecture tout aussi attentive. Pour un appartement, les informations relatives à la copropriété sont essentielles. La fiche de Service Public sur l’achat d’un logement en copropriété précise notamment les documents à communiquer à l’acquéreur.
Parmi les pièces à examiner figurent :
- Le règlement de copropriété et ses modifications, pour connaître les restrictions d’usage et les règles applicables.
- Les procès-verbaux des assemblées générales des trois dernières années, afin de repérer les travaux votés, les projets discutés et les litiges éventuels.
- Les informations financières, notamment les charges, les impayés et les dettes de la copropriété.
- Le plan pluriannuel de travaux ou son projet, lorsqu’il entre dans les documents à communiquer.
Le dossier de diagnostic technique doit ensuite être examiné selon les caractéristiques du bien : diagnostic de performance énergétique (DPE), plomb, amiante, termites, gaz, électricité ou assainissement, lorsque ces contrôles sont applicables. Tous les diagnostics ne sont pas obligatoires pour chaque logement.
Un DPE défavorable doit conduire à évaluer les travaux énergétiques envisageables. Pour un investissement locatif en France métropolitaine, les règles de décence énergétique imposent également d’anticiper les restrictions applicables selon la date et la situation du bail.
Enfin, demandez le montant de la taxe foncière, renseignez-vous sur les servitudes et consultez les règles locales d’urbanisme. Selon la commune et la parcelle, les risques naturels, les anciennes activités industrielles ou les restrictions à la transformation du bâtiment peuvent nécessiter des vérifications particulières.
Checklist des cinq vérifications avant une offre
- Inspecter les pièces et les équipements accessibles ; produire une fiche de visite avec les anomalies photographiées.
- Demander les diagnostics applicables ; constituer un dossier documentaire et relever les points nécessitant des explications.
- Examiner les documents de copropriété, s’il y a lieu ; rédiger une synthèse des charges, travaux et risques financiers.
- Contrôler la situation urbanistique et les dépenses récurrentes ; conserver un relevé des contraintes et montants communiqués.
- Faire chiffrer les travaux importants et consolider le financement ; établir un budget global avant de déterminer le montant maximal de l’offre.
Lorsque certaines pièces manquent encore, il faut distinguer ce qui peut être obtenu avant l’offre de ce qui devra impérativement être clarifié ou protégé contractuellement avant la signature de l’avant-contrat.
Ancien ou récent : quel logement choisir quand le budget doit rester maîtrisé ?
Le choix entre un logement ancien et un logement récent dépend du coût total de possession, et non uniquement du prix d’achat. Un logement récent peut limiter certains travaux immédiats, tandis qu’un bien ancien peut offrir davantage de surface ou une meilleure localisation. L’option la plus économique est celle dont les dépenses restent compatibles avec le budget sur plusieurs années.
Dans l’ancien, un prix d’acquisition attractif peut être compensé par la rénovation énergétique, le remplacement des équipements ou l’entretien du bâtiment. Dans le neuf, le coût d’achat peut être plus élevé sur certains marchés, mais les dépenses initiales de rénovation sont généralement plus limitées. Cette différence doit être appréciée localement, car elle n’est pas systématique.
La fiscalité représente un autre paramètre. Selon les explications des Notaires de France sur les frais d’acquisition réduits, les frais d’acquisition représentent approximativement 7 à 8 % du prix dans l’ancien, contre 2 à 3 % dans certaines opérations neuves éligibles au régime réduit.
7 à 8 % contre 2 à 3 %
Ordres de grandeur des frais d’acquisition dans l’ancien et dans certaines opérations neuves éligibles. Les montants réels varient selon la situation fiscale et les caractéristiques de la vente.
Notaires de France, publication du 25 novembre 2025.
Pour comparer deux logements, il faut donc élargir le calcul au-delà des frais notariés.
| Critère | Logement ancien | Logement neuf éligible |
|---|---|---|
| Prix d’acquisition | À comparer au marché local et à l’état réel | À comparer aux programmes et biens équivalents |
| Frais d’acquisition | Environ 7 à 8 % dans les situations courantes | Environ 2 à 3 % sous conditions |
| Travaux initiaux | Parfois importants, selon l’état du logement | Généralement plus limités, hors adaptations et équipements |
| Performance énergétique | Très variable ; rénovation parfois nécessaire | Soumise aux exigences applicables à la construction |
| Entretien futur | Dépend de l’usure et des travaux déjà réalisés | Dépend de la qualité du bâtiment et de son vieillissement |
Pour l’ancien, un devis sérieux de rénovation doit tenir compte de la surface, des matériaux, des contraintes techniques et des performances recherchées. Le seul classement DPE ne suffit pas pour calculer précisément ce budget.
Les aides à la rénovation, les prêts aidés ou les avantages attachés à certaines acquisitions peuvent modifier l’arbitrage. Leur éligibilité, leurs montants et leurs conditions doivent être vérifiés au moment du projet, sans les considérer comme acquis avant confirmation.
Un ménage souhaitant emménager rapidement sans chantier important aura souvent intérêt à privilégier un bien récent en bon état. À l’inverse, un acquéreur disposant de temps, de compétences et d’une réserve financière peut envisager un logement ancien à rénover.
Le bon choix doit rester adapté au projet de vie. Un logement apparemment économique perd son avantage lorsque les travaux nécessaires dépassent les capacités financières ou pratiques de son acquéreur.
Quels signaux doivent alerter avant d’acheter un logement déjà occupé ou ancien ?
Les principaux signaux d’alerte dans un logement ancien ou occupé sont les traces persistantes d’humidité, les fissures suspectes, les déformations, les équipements dégradés et les rénovations superficielles difficiles à expliquer. Aucun indice isolé ne prouve nécessairement un problème grave, mais plusieurs anomalies concordantes justifient une inspection complémentaire avant de s’engager.
Une odeur de renfermé, des auréoles au plafond ou des traces de moisissure derrière les meubles peuvent signaler une ventilation insuffisante, une condensation excessive ou une infiltration. La cause doit être recherchée, car les solutions et les coûts diffèrent fortement.
Les fissures méritent une attention particulière. Une fine marque affectant un enduit n’a pas la même signification qu’une fissure traversante, évolutive ou accompagnée d’une déformation. Leur apparence seule ne permet cependant pas de conclure avec certitude sur la stabilité du bâtiment.
Dans une maison ancienne, l’état de la toiture, de la charpente et des planchers doit également être considéré. Les zones accessibles peuvent être observées sans risque, tandis que les parties difficiles d’accès ou suspectes doivent être examinées par un professionnel.
Un logement occupé présente une difficulté supplémentaire : les meubles, les revêtements et les objets personnels peuvent masquer les murs ou les sols. Des peintures récentes, une odeur artificiellement neutralisée ou des doublages ne sont pas des preuves de dissimulation, mais peuvent justifier des questions ciblées.
Pour comprendre l’historique du bien, interrogez le vendeur sur les éléments suivants :
- La raison de la vente et la durée de commercialisation.
- Les travaux réalisés, leurs dates et les factures disponibles.
- Les infiltrations, sinistres ou désordres signalés auparavant.
- Les interventions sur les structures et les équipements importants.
- Les éventuelles offres précédentes, en gardant à l’esprit que les déclarations commerciales ne constituent pas une preuve.
Une rénovation esthétique ne doit pas être confondue avec une rénovation technique. Refaire les peintures et les sols ne garantit ni l’état des canalisations, ni celui de l’électricité, ni l’absence de problèmes d’humidité.
La contre-visite constitue un moyen efficace de confronter les premières impressions à la réalité. Elle peut être organisée par temps différent et, lorsque les enjeux le justifient, avec un architecte, un artisan ou un expert du bâtiment adapté au problème constaté.
Une anomalie correctement diagnostiquée n’impose pas nécessairement de renoncer à l’achat. Elle peut également devenir un élément objectif de négociation, à condition de disposer d’une évaluation fiable du risque et des travaux nécessaires.
Dans quel ordre contrôler un bien entre la première visite et la signature chez le notaire ?
Les contrôles doivent progresser de la sélection du logement vers la sécurisation juridique et financière de l’achat. La première visite permet d’écarter les biens inadaptés, la contre-visite approfondit les vérifications techniques, puis les documents et l’avant-contrat encadrent les risques restants. La signature définitive intervient lorsque les conditions convenues sont satisfaites.
L’ordre des opérations est important, car une offre acceptée peut déjà engager son auteur. Il est donc préférable d’obtenir les informations déterminantes avant de formuler une proposition, plutôt que de compter uniquement sur les vérifications ultérieures.
- Première visite : contrôler la localisation, la distribution, l’état apparent et la compatibilité avec le projet.
- Contre-visite : approfondir l’inspection, tester les équipements accessibles avec autorisation et identifier les expertises nécessaires.
- Analyse documentaire : étudier les diagnostics, les pièces de copropriété, les contraintes administratives et les dépenses récurrentes.
- Offre et avant-contrat : faire préciser les engagements, les délais et les conditions suspensives adaptées à l’opération.
- Période précédant l’acte authentique : finaliser le financement, réaliser les vérifications prévues et examiner les documents transmis.
- Signature définitive : contrôler les conditions de remise du bien, les éléments contractuels et les modalités de règlement.
Lorsque l’achat est financé par un crédit, la condition suspensive de financement constitue une protection essentielle. La fiche de Service Public sur la condition suspensive de prêt immobilier précise notamment que l’acquéreur peut renoncer sans pénalité si le prêt n’est pas obtenu conformément aux stipulations applicables et aux démarches exigées.
Le délai contractuel pour obtenir le financement ne peut pas être inférieur à un mois. Une durée de 45 à 60 jours est généralement prévue, selon la source administrative. Le montant, la durée et les caractéristiques du prêt doivent être cohérents avec le financement réellement recherché.
D’autres conditions suspensives peuvent être discutées selon le projet : résultat d’une expertise spécifique, situation juridique particulière ou vente préalable d’un autre logement. Elles ne sont pas automatiquement acquises et doivent être rédigées avec précision, idéalement avec l’assistance du notaire.
Le notaire vérifie notamment la propriété, les inscriptions et les éléments juridiques nécessaires à la vente. Son intervention ne remplace pas une expertise du bâtiment et ne garantit pas, par principe, l’absence de malfaçons ou la conformité technique de tous les travaux réalisés.
Pour un acquéreur non professionnel, l’acquisition d’un logement ouvre également, dans les conditions légales prévues, un délai de rétractation de dix jours. Cette protection ne doit pas conduire à négliger les contrôles réalisables avant l’avant-contrat.
Si une expertise ou une pièce essentielle manque, il est préférable de clarifier la situation avec le notaire plutôt que d’accepter une accélération du calendrier incompatible avec les vérifications nécessaires.
Comment examiner murs, sols, plafonds et menuiseries pendant une visite ?
L’examen des murs, sols, plafonds et menuiseries doit suivre un parcours identique dans chaque pièce. Il consiste à rechercher les fissures, les déformations, les traces d’humidité, les défauts d’ouverture et les signes de dégradation. Cette inspection visuelle sert à repérer les anomalies et à décider des contrôles complémentaires, sans remplacer un diagnostic professionnel.
Commencez par les murs en observant leurs angles, leurs jonctions avec les plafonds et leurs parties basses. Une fissure très fine peut correspondre à une dégradation superficielle du revêtement. En revanche, une ouverture importante, traversante, évolutive ou associée à une déformation exige un avis spécialisé.
Recherchez ensuite les taches, les cloques de peinture, les traces blanchâtres et les zones anormalement décolorées. Un meuble placé contre un mur extérieur ou une surface récemment repeinte peut masquer des indices. Avec l’autorisation de l’occupant, observez les zones accessibles sans déplacer brutalement les meubles ni dégrader les matériaux.
L’observation peut être facilitée par un éclairage orienté le long du mur. En revanche, introduire une lame dans une fissure ou sonder un matériau ne permet pas, à lui seul, d’établir si un désordre est structurel. Une intervention potentiellement dégradante doit être réservée à une personne compétente, avec l’accord du propriétaire.
Pour les sols, examinez les différences de niveau visibles, les lames de parquet déformées et les revêtements décollés. Des craquements localisés ne signalent pas systématiquement un danger. En revanche, un affaissement, une souplesse inhabituelle ou une déformation marquée justifient une expertise.
Les plafonds doivent être observés près des angles, des conduites apparentes et des zones situées sous une toiture ou une pièce d’eau. Les auréoles, les gonflements et les traces répétées peuvent indiquer des infiltrations actuelles ou anciennes dont l’origine doit être précisée.
Les menuiseries renseignent sur le confort et l’entretien du logement. Ouvrez et refermez les fenêtres et les portes avec autorisation, vérifiez les joints, les fermetures et les éventuelles traces de condensation. Une fenêtre difficile à manœuvrer peut présenter un simple défaut de réglage, mais aussi être affectée par une déformation de son cadre ou de son support.
Complétez l’inspection, lorsque cela est possible et autorisé, en vérifiant l’écoulement des robinets, le fonctionnement apparent du chauffage et des éclairages accessibles. Ces essais ne permettent pas de certifier la sécurité des installations.
Pour chaque pièce, consignez la localisation des anomalies, leur apparence et les questions à poser. Des photographies datées, réalisées avec autorisation, faciliteront la comparaison avec les devis et les observations d’un professionnel.
Les indices recueillis permettent de hiérarchiser les vérifications techniques. Ils doivent ensuite être rapprochés des diagnostics disponibles et du budget, afin de déterminer si les défauts sont acceptables ou nécessitent des travaux importants.
Faut-il utiliser tout son apport pour acheter ou conserver une réserve de trésorerie ?
Conserver une réserve de trésorerie est généralement préférable à mobiliser toute son épargne dans l’achat immobilier. Un apport élevé peut réduire le montant emprunté et améliorer certaines conditions de financement, mais une trésorerie insuffisante expose le ménage aux travaux imprévus, aux charges exceptionnelles et aux aléas de revenus. L’arbitrage dépend du bien et de la situation financière.
La banque examine notamment le montant du financement, les ressources, les charges et la solidité du dossier. Un apport supplémentaire peut faciliter l’opération et diminuer le coût des intérêts. Toutefois, son effet sur le taux et les conditions réellement proposés varie selon les établissements et le profil emprunteur.
Avant de déterminer l’apport, il faut établir le coût complet de l’acquisition :
- Prix du logement et éventuels frais d’agence à la charge de l’acquéreur.
- Frais d’acquisition, de garantie et de financement.
- Travaux indispensables et équipements à prévoir.
- Déménagement et dépenses nécessaires à l’installation.
- Charges courantes et éventuelles dépenses exceptionnelles identifiées.
Une fois ces éléments estimés, il convient d’évaluer la trésorerie à conserver après la signature. Son montant ne peut pas être fixé de manière universelle : il dépend notamment de la stabilité des revenus, des dépenses du foyer, de l’ancienneté du bâtiment et des travaux restant à effectuer.
Un appartement ancien présentant une installation de chauffage vieillissante et des travaux de copropriété programmés demande davantage de prudence qu’un logement récent dont les principales dépenses prévisibles sont limitées.
Cas pratique hypothétique : deux stratégies d’apport
Un ménage dispose d’une épargne permettant soit de maximiser son apport, soit d’en conserver une partie pour les imprévus. Dans la première option, il emprunte moins, mais dispose d’une faible marge pour financer une réparation imprévue. Dans la seconde, il supporte potentiellement un coût de crédit plus élevé, mais conserve une capacité d’intervention immédiate.
Le choix doit être comparé à partir de simulations bancaires réelles, du coût total du crédit et des risques propres au logement. Cet exemple illustre un arbitrage financier ; il ne constitue pas une recommandation chiffrée applicable à tous les ménages.
Lorsque l’apport disponible couvre presque toute l’opération, plusieurs possibilités méritent d’être étudiées : utiliser seulement une partie de l’épargne, ajuster le montant emprunté, modifier la durée de financement ou sélectionner un bien moins coûteux. Allonger le crédit peut réduire les mensualités, mais augmente généralement les intérêts totaux à conditions comparables.
Il est utile de solliciter plusieurs simulations cohérentes, en comparant non seulement les mensualités mais aussi le coût total, l’assurance, les garanties et la somme réellement disponible après l’acquisition.
Une acquisition financièrement solide doit rester supportable après l’emménagement. Le budget doit absorber les charges normales du logement tout en laissant une marge suffisante pour faire face à un événement imprévu.
À retenir avant de prendre votre décision
- Un défaut identifié n’interdit pas forcément l’achat, mais son coût et ses conséquences doivent être évalués avant de décider.
- Le prix demandé doit être comparé à des transactions pertinentes et au budget réel des travaux.
- Une offre rapide ne doit pas remplacer la vérification des éléments susceptibles de compromettre durablement le projet.
Comment savoir si un bien immobilier mérite réellement d’être acheté après une visite ?
Un bien immobilier mérite d’être acheté lorsqu’il correspond aux besoins de l’acquéreur, que ses risques sont connus et que son coût global reste soutenable. La décision doit confronter les qualités du logement aux défauts constatés, aux travaux chiffrés et aux prix du marché local. Un coup de cœur constitue un signal positif, mais pas un critère suffisant.
Après chaque visite, une grille multicritère permet de comparer les biens sur une base identique. Elle évite qu’une qualité spectaculaire, comme une grande terrasse ou une décoration particulièrement réussie, masque des contraintes plus importantes.
La grille doit couvrir cinq domaines :
- Adéquation aux besoins : surface, disposition, accessibilité, espace de rangement et possibilités d’évolution de la composition du foyer.
- État technique : anomalies identifiées, diagnostics, entretien, travaux indispensables et incertitudes restantes.
- Environnement : transports, commerces, écoles selon les besoins, nuisances et projets d’urbanisme connus.
- Coût global : prix, frais, travaux, financement, charges et trésorerie restante.
- Valeur de marché : cohérence du prix avec les transactions comparables et les caractéristiques réelles du bien.
Une notation simple peut être utilisée : attribuer à chaque domaine une appréciation allant de « insuffisant » à « très satisfaisant », puis identifier les critères non négociables. Les pondérations doivent refléter les priorités de l’acquéreur et non un barème universel.
Par exemple, un bien lumineux et bien situé peut obtenir une bonne appréciation générale, mais rester inadapté si des travaux essentiels dépassent le budget disponible. À l’inverse, des finitions vieillissantes peuvent constituer un défaut acceptable si leur rénovation est précisément chiffrée.
Pour évaluer le prix demandé, il faut rapprocher le logement de biens comparables récemment vendus dans le secteur, en tenant compte de la surface, de l’état, de l’étage, des annexes et de la localisation. Des données de transactions immobilières accessibles en France peuvent aider à établir ce repère, sans dispenser d’une analyse des différences entre les logements.
Les devis de travaux, les diagnostics et les charges documentées peuvent ensuite soutenir une négociation fondée sur des éléments vérifiables plutôt que sur une simple impression de prix excessif.
Dans un marché concurrentiel, la pression d’autres acheteurs peut encourager une décision rapide. Il reste pourtant nécessaire de distinguer la réactivité commerciale des vérifications fondamentales : financement, propriété, diagnostics, contraintes juridiques et état technique.
La meilleure décision n’est pas nécessairement celle qui aboutit à l’achat. Renoncer à un logement dont les risques ne sont pas maîtrisables peut être plus pertinent que de préserver à tout prix une opportunité apparente.
Rassemblez maintenant votre grille d’évaluation, les documents reçus et les éventuels devis dans un dossier unique. Identifiez les questions non résolues, sollicitez les professionnels compétents lorsque cela est nécessaire, puis déterminez le montant maximal que vous pouvez proposer sans fragiliser votre situation financière.
Peut-on demander une nouvelle visite avant la signature définitive ?
Oui, une nouvelle visite peut être demandée au vendeur ou à son représentant. Ses modalités doivent être convenues entre les parties. Elle permet notamment de contrôler l’état apparent du logement, la réalisation des travaux éventuellement promis et les conditions de libération des lieux. Cette visite est particulièrement utile lorsque plusieurs mois séparent l’avant-contrat de la vente définitive.
Un diagnostic immobilier favorable garantit-il l’absence de défauts ?
Non. Chaque diagnostic porte sur un domaine déterminé et possède ses propres limites. Un diagnostic électrique ne garantit pas l’état de la toiture, et un DPE favorable n’établit pas l’absence de problèmes structurels. Les diagnostics doivent être complétés par une inspection du logement et, lorsque des anomalies sont constatées, par des vérifications professionnelles adaptées.
Que faire si des travaux importants sont découverts avant la vente ?
Il faut d’abord établir la nature des désordres et obtenir une estimation des travaux nécessaires. Selon le stade de la transaction, l’acquéreur peut envisager une négociation, demander des engagements contractuels ou examiner avec son notaire les protections et possibilités de retrait effectivement applicables. La découverte d’un défaut ne permet pas automatiquement d’annuler un engagement déjà pris.
Peut-on acheter un logement classé G au DPE en France ?
Oui, la classe G n’interdit pas, à elle seule, l’acquisition du logement. En revanche, pour un projet locatif en France métropolitaine, les exigences de décence énergétique restreignent la mise en location : les logements classés G ne satisfont plus au critère énergétique depuis 2025 dans les situations réglementaires concernées. Les logements F sont également concernés à partir de 2028, puis les logements E à partir de 2034, sous réserve des règles et situations particulières applicables. Ces dispositions sont présentées dans les règles de décence publiées par Service Public.
Faut-il faire intervenir un expert du bâtiment pour chaque achat ?
Une expertise technique supplémentaire n’est pas systématiquement nécessaire pour tous les biens. Elle devient particulièrement pertinente en présence de fissures suspectes, d’humidité inexpliquée, d’affaissements, de transformations importantes ou de travaux coûteux. Le professionnel doit être choisi en fonction du problème à examiner. Le coût de cette intervention doit être mis en perspective avec les conséquences potentielles d’un défaut non détecté.